毎日家計簿 - シンプルな家計簿アプリ

スクリーンショット
詳細
- 評価
- 4.4
- バージョン
- 7.1.4
- 開発者
- Swallow Works Studio
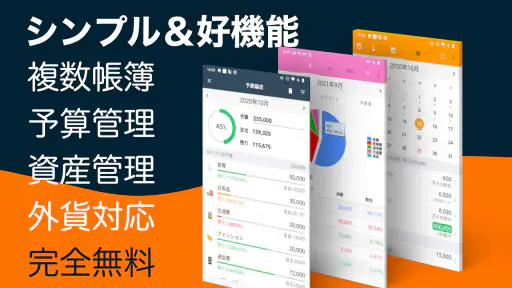
家計簿を始めたいと思っても、登録作業や複雑な初期設定で疲れてしまうことがあります。私が「毎日家計簿 - シンプルな家計簿アプリ」を使ってまず良いと感じたのは、アカウントを作らず、その場ですぐ記録を始められる気軽さでした。日々の支出を細かく分析したい人だけでなく、「今日は何にいくら使ったか」を習慣として残したい人にも向いています。
このアプリは、Swallow Works Studioが開発したファイナンス分野のアプリです。無料で利用でき、対象年齢は3歳以上。Androidでは7.0以降に対応し、現在のバージョンは7.1.4です。評価は平均4.4で、評価数は1万2千件ほど、インストール数は10万以上に達しています。数字だけで判断するタイプではありませんが、長く使われている家計簿アプリを探している人にとっては、試しやすい規模だと思います。
まずは毎日の支出を無理なく残す
最初の一歩が軽いから習慣にしやすい
私が実際に使うなら、最初から完璧な家計管理を目指しません。財布から出たお金、カードで払ったお金、銀行から移したお金をすべて正確に整理しようとすると、入力そのものが面倒になります。最初は食費、交通費、日用品のように、自分がよく使う項目だけを記録し、入力する行為に慣れるのが現実的です。
このアプリの良さは、登録なしで始められる点にあります。メールアドレスやパスワードを考える必要がないため、思い立った日に家計簿を作れます。家計簿アプリを何度も試してはやめてきた人なら、この短い導入はかなり大きな利点です。使い始めるまでの手間が少ないほど、買い物の直後に記録する流れを作りやすくなります。
たとえば平日の帰宅途中にコンビニへ寄り、飲み物と昼食を買ったとします。私はその場で合計金額を入力し、食費として保存します。数日後にレシートをまとめて処理する方法もありますが、後回しにすると現金支出を忘れやすくなります。このアプリでは、買った直後に短く入力する使い方のほうが、シンプルさを活かせます。
一つの家計簿に全部を詰め込まない
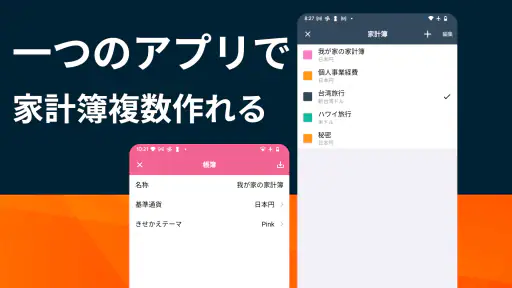
複数帳簿に対応しているため、家計を一冊にまとめるか、目的ごとに分けるかを選べます。私は、個人の生活費と仕事用の立替を同じ帳簿に混ぜない使い方が分かりやすいと感じます。家庭の支出と副業の経費を分けたい人、旅行用の予算だけ別に追いたい人にも、この考え方は役立ちます。
ただし、帳簿を細かく作りすぎると、どこへ入力するか迷う時間が増えます。食費だけで帳簿を分けるような構成は、最初は整理されて見えても、毎日の入力では負担になりがちです。帳簿は「生活費」「仕事」「特別な目的」くらいの大きな単位に抑え、分類は項目側で行うほうが続けやすいでしょう。
家族で共有する場合も、誰が何を管理するかを先に決めておくと混乱しにくくなります。自分だけの記録として使うのか、家庭全体の支出を入力するのかで、帳簿の設計は変わります。複数帳簿は便利ですが、増やすこと自体が管理ではありません。後から見返す目的を決めてから作るのがコツです。
現金と口座の動きを別の支出として扱わない
家計簿で起こりやすい失敗は、口座から現金を引き出したときに、それを支出として登録してしまうことです。実際には、銀行から財布へお金を移しただけなら、生活費の消費ではありません。支出として扱うのは、その現金で商品やサービスを購入した時点です。
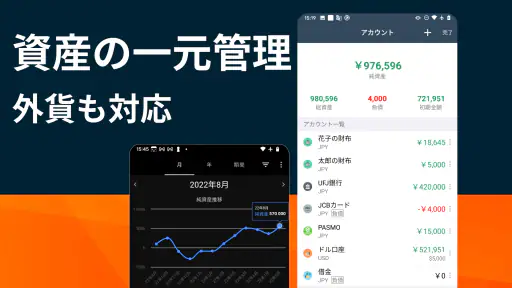
資産管理に対応しているこのアプリでは、財布、銀行口座、電子マネーなどを自分の管理対象として考えやすくなります。私は、残高を合わせたいときほど「お金の移動」と「実際の消費」を分けて入力します。この区別を最初に覚えると、月末に残高が合わない問題を減らせます。
一方で、資産管理を細かく行うほど入力項目は増えます。現金残高まで正確に追いたい人には向きますが、毎月の支出総額だけ分かればよい人には少し細かく感じるかもしれません。自分が必要とする精度を決め、記録する口座や資産を絞ることが、長続きの条件です。
設定と入力を整えると使い心地が変わる
最初に確認したいのは通貨と帳簿の構成
複数通貨に対応しているため、海外旅行や外貨での支払いを記録したい人にも使い道があります。国内の生活費だけを管理するなら、通貨を増やさず、普段使う単位に集中するほうが画面上の迷いは少なくなります。海外用の帳簿を別に作ると、旅行中の支出と日常生活の支出を後から分けて確認しやすくなります。
外貨管理で大切なのは、金額を入力する前に「これはどの通貨の支出か」を意識することです。帰国後に日本円へ換算してまとめようとすると、レートや手数料の扱いで記録が曖昧になりやすいからです。旅行中は現地通貨の支出として残し、帰宅後に旅行全体の予算と照らし合わせる、という運用が私には分かりやすいと思います。
予算は節約の命令ではなく、確認の基準にする
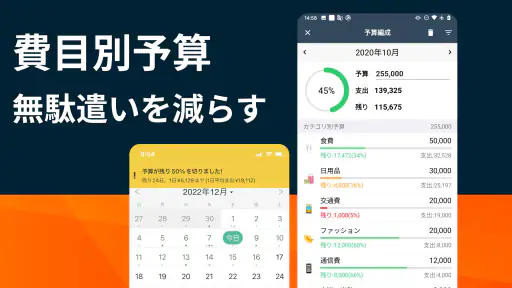
予算管理に対応していますが、予算を厳しく設定しすぎると、少し超えただけで家計簿を見るのが嫌になります。私は、まず過去の支出を眺めてから、無理なく守れそうな範囲を設定することを勧めます。食費を急に大幅に削るより、外食と自炊を分けて、どこに余地があるかを見るほうが実用的です。
予算の使い方にも段階があります。最初は月単位で大きな費目だけを確認し、慣れてから週単位の目安を自分で決めます。週の残り日数と残額を意識すれば、月末に慌てて支出を抑える必要が減ります。ただし、予算の数字だけを守っても、必要な医療費や修理費まで削るべきではありません。予算は判断材料であって、生活を縛るルールではないからです。
レシート管理は入力の代わりではなく、確認に使う
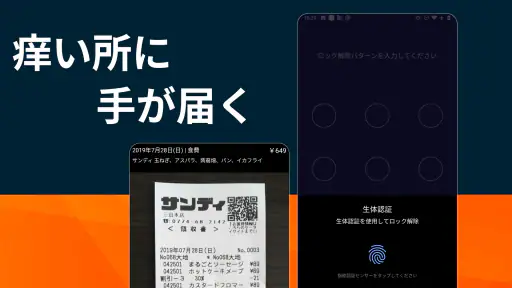
レシート管理に対応している点も、このアプリを丁寧に使いたい人には便利です。私は、レシートを受け取ったらすぐ捨てるのではなく、入力内容を確認するための一時的な手がかりとして扱います。購入品が多いときは、合計金額だけで記録するのか、食品と日用品を分けるのかを後で決められます。
ここで注意したいのは、レシートを保存しただけで家計簿が完成したと思わないことです。レシート管理と支出記録の役割を混同すると、同じ買い物を二重に記録する可能性があります。私は、入力済みかどうかをその場で確認し、処理が終わったレシートは未処理のものと分ける運用にします。小さなルールですが、週末にまとめて整理する人ほど効果があります。
有料項目を使うかは管理方法との相性で決める
基本料金は無料ですが、アプリ内購入は一項目あたり500円から560円です。無料で始められることは大きな魅力ですが、必要な機能が有料項目に含まれる場合は、先に自分の使い方と照らし合わせるべきです。私は、数日間は無料の範囲で入力の習慣を作り、それでも必要性を感じたときだけ追加機能を検討するのが安全だと思います。
家計簿は、便利な機能を買うことより、毎日記録できる仕組みを作ることのほうが重要です。複数帳簿や外貨、資産管理を使わない人なら、無料のシンプルな運用で十分な場合があります。反対に、複数の目的を分けて管理したい人は、追加機能が入力の負担を減らすかどうかを基準に考えるとよいでしょう。
経験者向けの速い使い方と、越えられない限界
入力の型を固定すると迷いが減る
毎回入力方法を考えるのではなく、支出の分類ルールを固定すると速度が上がります。私は、コンビニでの飲み物は食費、洗剤は日用品、交通系の支払いは交通費というように、迷いやすいケースだけ先に決めます。完全に正確な分類より、同じ基準で続けることのほうが、後から比較する際には役立ちます。
さらに、入力する時間帯を決める方法もあります。買い物の直後に記録できる人はその場で済ませ、難しい人は夕食後に財布とレシートを確認します。朝、昼、夜に何度も家計簿を開くより、一日の中で一度だけ必ず確認するほうが、アプリを開く回数を減らしながら記録漏れを防げます。
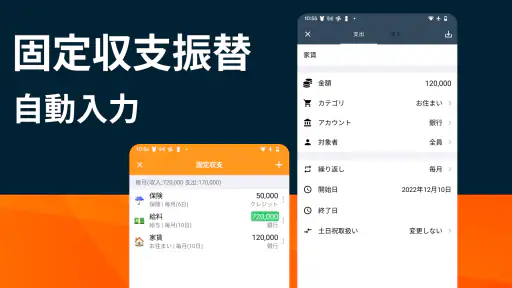
固定費についても、毎回手入力するのが負担なら、支払日を確認するための自分用の予定を別に持つと便利です。このアプリの入力だけにすべてを任せるのではなく、支払いの予定と実際の記録を分けて考えると、未払いと入力忘れを区別しやすくなります。家計簿は記録帳であり、通知サービスとは役割が違うからです。
複数通貨と複数帳簿を使う人ほど、月末の確認を短くする
複数の帳簿や通貨を使う場合、毎日完璧に整理しようとすると疲れます。私は、日々は金額と大まかな分類だけを正しく入力し、月末に帳簿間の移動や外貨の記録を確認する流れを作ります。入力時に迷った項目を放置するのではなく、後で確認する印を自分のメモなどで残しておくと、見直しの対象を絞れます。
旅行のように短期間だけ外貨を使う場面では、旅行専用の帳簿を作る方法が特に分かりやすいです。帰宅後に日常の食費へ混ぜてしまうと、通常月との比較が崩れます。旅行費用としてまとめて見たいなら、日常生活の帳簿から切り離すほうが、予算超過の理由も見つけやすくなります。
向いていない人もはっきりしている
このアプリは、支出を自分で入力し、帳簿や予算を自分で整えたい人に向いています。一方で、銀行口座やカードの利用履歴が自動で集約されることを最優先する人には、別タイプの家計管理サービスのほうが合う可能性があります。入力の自由度がある反面、記録を忘れれば家計簿も不完全になるからです。
投資の損益、家族全員の同時編集、複雑な資産分析を中心に使いたい人も、導入前に目的を考えたほうがよいでしょう。資産管理に対応していても、日々の家計簿として使う場合と、専門的な資産管理を求める場合では必要な機能が違います。私は、このアプリを生活費の把握と予算の確認に置き、より専門的な管理が必要なら別の道具を組み合わせます。
データを守るために、記録の扱いを自分で管理する
登録不要で始められることは手軽ですが、その分、家計簿の記録を自分の端末上でどう扱うかを意識して使う必要があります。機種変更や端末の故障を考えるなら、重要な記録を残す方法を事前に確認しておくと安心です。私は、家計簿を唯一の記録場所にせず、月ごとの支出合計を別に控える習慣も持ちたいと思います。
これはアプリの弱点というより、登録不要の手軽さと引き換えに、利用者側の管理責任が大きくなるということです。毎日入力できても、端末を替えた後に必要な記録を確認できなければ困ります。長期利用を考える人ほど、月末の確認と記録の整理を習慣にしておくべきです。
自分で仕組みを作れる人には、長く使える家計簿
「毎日家計簿 - シンプルな家計簿アプリ」は、派手な自動化よりも、日々の記録を自分のルールで整えたい人に向いています。複数帳簿、複数通貨、資産管理、予算管理、レシート管理を一つの家計簿で扱えるため、単純な小遣い帳から少し丁寧な家庭管理まで広げられます。
私が特に評価したいのは、最初から細かい管理を強制されないことです。まず日々の支出を記録し、必要になったら帳簿を分け、資産や外貨を追加する。この順番なら、家計簿初心者でも段階的に使い方を深められます。逆に、入力を完全に自動化したい人には、手作業が残る点が負担になります。
評価は平均4.4、評価数はおよそ1万2千件で、無料アプリとして試しやすい存在です。対象年齢は3歳以上なので、家庭でお金の記録を学ぶ入口として考えることもできますが、実際には大人が自分の生活費を管理する用途が中心になるでしょう。開発元のSwallow Works Studioが提供するこのアプリは、毎日少しずつ入力する人ほど良さを感じやすいタイプです。
おすすめできるのは、家計簿を自分の手で育てたい人です。今日から始めるなら、帳簿を増やしすぎず、支出項目を少数に絞り、入力する時間を一つ決めてください。数日続けてから、予算や資産管理、レシート管理を追加する。その順序なら、機能に振り回されず、毎日の生活に合った家計簿へ整えていけます。
無料で始められる一方、アプリ内購入は一項目あたり500円から560円なので、追加機能を選ぶときは、実際に入力の負担が減るかを基準にするのがよいでしょう。私の結論としては、シンプルさを入口にしながら、必要な人には複数帳簿や外貨管理まで任せられる、手動管理型の家計簿です。自動連携を求める人には別の選択肢がありますが、記録の習慣を自分で作れるなら、長く付き合いやすいアプリだと思います。


